2026年9月14日(周一),沪锡期货市场大幅承压。主力合约早盘小幅跳空低开,直线回落至398940元/吨的7月3日以来新低,连续第四个交易日下跌;随后有所回调,早盘收盘报400490元/吨,跌幅收窄至3.22%,整体仍在40万关口附近小幅震荡运行。市场分析认为, 本轮下跌由宏观压力与库存转向双重驱动 美国通胀数据超预期推升加息预期,而国内锡锭社会库存由去库转为累库,打破了此前支撑锡价高位的低库存逻辑。
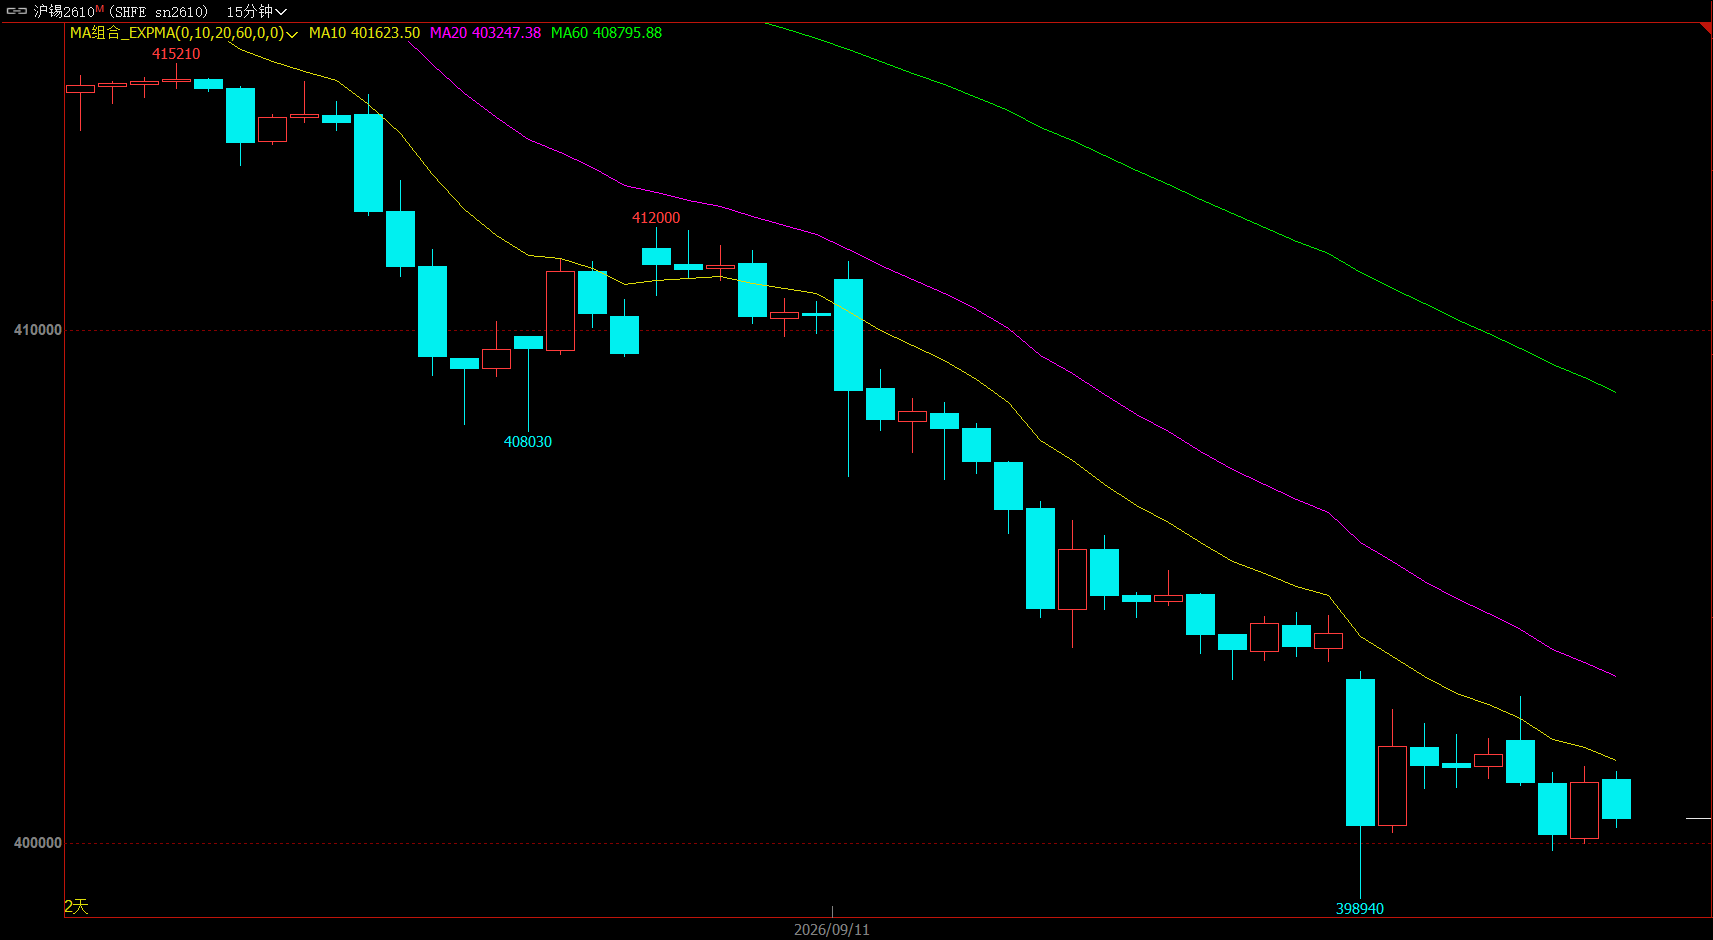 加息预期飙升至九成,美元走强压制有色板块
宏观层面的压力成为本轮锡价下跌的核心推手 。美国8月CPI核心环比0.3%超预期,美联储加息概率升至近九成。据新湖期货,美联储9月加息概率大幅上升,因8月核心CPI环比上升超预期,而PPI同样超于上升,美元走强。
地缘升级再次推高油价,市场担忧美后续通胀,美8月核心CPI环比小幅超预期,9月加息预期升至90%左右,受宏观面利空影响锡价承压回落。
油价破百及美国最新PPI数据强化9月加息预期,宏观压力对盘面构成压力。
周五核心CPI超预期后,2年期美债收益率升至4.62%,会前政策定价趋紧,使基本面松动更容易反映到价格上。美联储9月议息会议定于美国时间15至16日举行,决议对应北京时间9月17日凌晨, 会前政策定价趋紧进一步压制了有色板块估值 。
库存由去库转为累库,低库存支撑逻辑松动库存端的边际转向是本轮下跌的重要基本面因素 。9月11日发布的锡锭社会库存单周增加1533吨、增幅约19.4%,由前周去库转为累库;同日上期所锡仓单6277吨,增加704吨;LME总库存5200吨,增加45吨,国内社库、仓单与海外库存同步增加。东吴期货确认,上周国内社库再度大幅累库1000吨。南华期货明确表示, 锡的回调已经有库存配合,不能再沿用低库存推动反弹的判断 ,冶炼开工仍高、进口具备盈利空间,而焊料需求没有同步加速,国内累库削弱了高价的基础。
供给端方面,9月11日云南40%锡精矿加工费17500元/吨,云南、江西冶炼开工小幅回落但整体仍居高位;9月10日精炼锡进口盈利3537.83元/吨,较前值增加1571.14元/吨,存在进口货源补充的经济条件。
锡锭进口放量补充国内现货,一定程度对冲矿端紧张,但缅甸佤邦仍处于雨季尾声,矿山开采、物流持续受限,锡精矿进口难以明显放量,印尼精炼锡出口管控持续落地,全年配额偏低,矿端硬约束依然存在。
现货逢低补货积极,旺季需求改善幅度待验证尽管盘面大幅下挫,现货市场却呈现火热景象。据新湖期货,周五早间现货市场总体表现火热,下游趁低价积极补货,贸易商接货交单,持货商挺价出货,现货升水大幅走强。传统旺季背景下,国内消费总体趋于改善,终端企业排产回升,下游镀锡等锡化工企业开工率稳中有升,不过消费端对价格的敏感度仍较高。新湖期货同时提示, 后期国内龙头企业或开启年度检修,届时国内产量将阶段性下降 。
需求端则呈现结构性分化。一 德期货指出,需求端处于传统淡季,普通消费电子、常规焊料企业观望情绪浓厚,仅维持刚性拿货、主动补库意愿偏弱;AI服务器、先进封装相关高端焊料需求保持韧性,但短期难以驱动现货集中放量。
AI服务器、先进封装等半导体领域具备结构性韧性,但传统焊料、消费电子增速乏力,下游面对高位锡价多维持刚需采购。
8月锡焊料企业开工率72.8%,与7月持平,需求尚未出现月度加速。
机构展望:短期偏弱震荡,关注40万关口支撑综合来看, 各机构对短期锡价维持偏弱震荡判断,但对中长期供应紧缺逻辑仍有信心 。南华期货认为短期偏弱震荡, 40万元附近能否稳定,取决于价格下降后实际采购与库存消化的力度 。
预计锡价偏弱震荡运行 ,关注美联储议息会议及国内库存变动情况,同时强调中长期供应紧缺及AI算力建设需求逻辑仍存。
当前锡价呈现供给硬约束托底、近端淡季需求偏弱、宏观情绪反复博弈的格局,盘面缺乏单边驱动,维持区间震荡,但锡价受费城半导体指数与科技股短期波动扰动较大,需警惕科技股浪潮热度对锡价的阶段性影响。
紧平衡格局之下,锡价高位震荡行情预计还会延续较长时间,逢低入手的波段交易为主,同时注意宏观风险对价格的短期扰动。
建议回调偏多操作,短期锡价或反复震荡,盘面更多受宏观情绪及半导体指数左右。
供应端锡矿进口仍缺乏增长,缅甸复产进度偏慢,印尼锡出口开始逐渐恢复但增量仍较为有限,中长期供应约束尚未根本缓解。



 粤公网安备 44060502002468号